Die 5-Jahres-Regel: vorher oder nachher verkaufen?
Wenige Monate können die Steuer drastisch senken. Der Rechner zeigt Ihnen das genaue Datum, ab dem Ihr Verkauf als Veräußerungsgewinn gilt, und wie viel Sie durch Warten sparen.
Aktuell: Koeffizienten aus dem Haushaltsgesetz 2026 und Tarif 2026.
Meine Steuer berechnenNur auf PlusValue.lu
Verkaufen Sie keinen Monat zu früh. Wir erinnern Sie.
Wer kurz vor Ablauf der 5 Jahre verkauft, zahlt oft Zehntausende Euro mehr Steuern. Der Rechner ermittelt den genauen Monat, ab dem Ihr Verkauf als Veräußerungsgewinn gilt, und schickt Ihnen auf Wunsch 30 Tage vorher eine E-Mail mit der Ersparnis in Euro.
- 1Verkauf simulierenEine Minute, ohne Anmeldung.
- 2Wir berechnen Ihr DatumDen ersten Monat mit halbem Steuersatz und Freibetrag.
- 3Sie kreuzen „Erinnern“ anUnd bekommen 30 Tage vorher eine E-Mail mit der Steuer vorher und nachher.
Kostenlos · nur mit Ihrer Zustimmung · Abmeldung mit einem Klick
Neu · Premium-Bericht
Ihre ganze Verkaufsunterlage, bereit für die Steuererklärung
Nach Ihrer kostenlosen Simulation können Sie einen ausführlichen PDF-Bericht von rund zehn Seiten bestellen, automatisch aus Ihren Angaben erstellt.
- Die Berechnung im Detail, mit Gesetzesartikeln
- Das Modell 700 Zeile für Zeile ausgefüllt, mit den Feldern im Modell 100
- Wann verkaufen: die Steuer Monat für Monat über 3 Jahre
- Die Steuer je nach Verkaufspreis und Einkommen
- Ihre Situation (Erbschaft, Hauptwohnsitz, Nichtansässige …) und die Liste der Unterlagen
Der Bericht wird am Ende der Simulation angeboten. Unverbindliche Simulation ohne Steuer- oder Rechtsberatung.
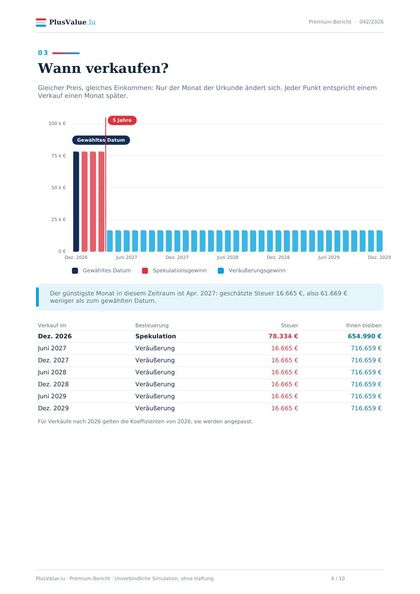
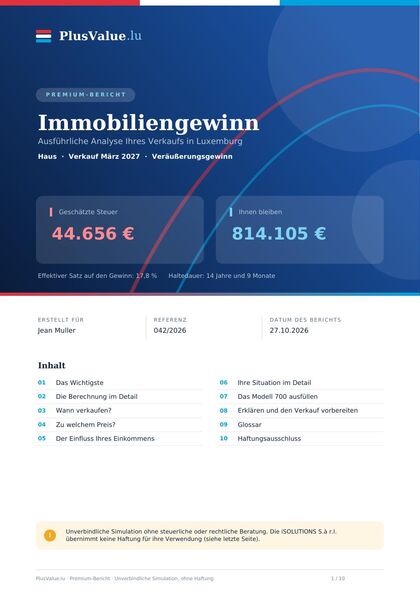

Warum fünf Jahre alles ändern
Bis zu fünf Jahre zwischen Kauf- und Verkaufsurkunde ist der Gewinn ein Spekulationsgewinn (Art. 99bis L.I.R.): Er wird Ihrem Jahreseinkommen hinzugerechnet und normal versteuert, bis 42 % plus Beitrag zum Beschäftigungsfonds, ohne Aufwertung des Kaufpreises und ohne Freibetrag.
Danach ist es ein Veräußerungsgewinn (Art. 99ter L.I.R.): Kaufpreis aufgewertet mit dem Koeffizienten seines Jahres, Freibetrag von 50 000 € (100 000 € für Paare) und halber globaler Steuersatz, höchstens 21 %.
Beispiel: Wohnung gekauft für 450 000 € plus 30 000 € Nebenkosten, verkauft für 650 000 €, zu versteuerndes Einkommen 80 000 €. Kurz vor Ablauf der fünf Jahre liegt die Steuer über 60 000 €, kurz danach bei rund 6 000 €.
Maßgeblich sind die Daten der Notarurkunden. Die befristete Zwei-Jahres-Regel (Verkäufe bis 30. Juni 2025, oder 30. September 2025 mit rechtzeitig registriertem Vorvertrag) ist ausgelaufen.
Mit iMMOSOLUTIONS verkaufen
Ihr Ergebnis steht. Für den Verkauf selbst verbindet die Agentur hinter PlusValue.lu Erfahrung vor Ort mit digitalen Werkzeugen, die klassische Agenturen nicht haben.
- 1 000+
- abgeschlossene Transaktionen
- 2006
- in Howald, zugelassene Agentur
- Erste
- Agentur Luxemburgs mit eigener App für iPhone und Android
Maximale Sichtbarkeit
athome.lu, immotop.lu, wortimmo.lu, das Luxemburger Wort, Kampagnen auf Facebook und Instagram und eine Anzeige in 5 Sprachen.
KI für den richtigen Preis
Marktanalyse und Live-Beobachtung der Konkurrenzangebote, damit der Preis stimmt und rechtzeitig angepasst wird.
Ihr Verkäuferbereich
Aufrufe, Besichtigungen, Angebote und Gegenangebote in Echtzeit, Dokumente und Nachrichten, rund um die Uhr in der App.
100 % digital bis zur Urkunde
Mandat, Angebot und Vorvertrag online unterschrieben, mit eIDAS-konformer elektronischer Signatur.
So wird gerechnet
In Luxemburg hängt die Besteuerung eines privaten Immobilienverkaufs davon ab, wie lange Sie die Immobilie besessen haben. Der Rechner folgt denselben Schritten wie die Steuererklärung (Modell 100 mit Anlage und Modell 700).
Anschaffungspreis
Kaufpreis, Erwerbsnebenkosten (Registriergebühren, Notar) und Investitionsarbeiten. Bei Erbschaft oder Schenkung: der Preis des letzten entgeltlichen Erwerbs.
Aufwertung
Verkaufen Sie mehr als 5 Jahre nach dem Kauf, wird jede Ausgabe mit dem Koeffizienten ihres Jahres multipliziert. Er gleicht die Inflation aus: Je älter der Kauf, desto kleiner der steuerpflichtige Gewinn.
Gewinn
Verkaufspreis minus Verkaufskosten, die Sie tragen (vor allem die Maklerprovision), minus aufgewerteter Anschaffungspreis. Ein Verlust ist nicht mit anderen Einkünften verrechenbar.
Freibeträge
Beim Veräußerungsgewinn: 50 000 € pro Person, 100 000 € für gemeinsam veranlagte Paare, über zehn Jahre. Dazu 75 000 € für den letzten Wohnsitz Ihrer Eltern bei Erbschaft in direkter Linie.
Steuer
Veräußerungsgewinn: halber globaler Steuersatz, also die Hälfte des Durchschnittssatzes auf Ihr Gesamteinkommen einschließlich Verkauf (höchstens 21 % plus Beitrag zum Beschäftigungsfonds). Spekulationsgewinn: progressiver Tarif bis 42 % plus Beitrag.
Spekulation oder Veräußerung: die 5-Jahres-Regel
Liegen zwischen Kauf und Verkauf höchstens fünf Jahre, ist der Gewinn ein Spekulationsgewinn (Art. 99bis L.I.R.): Er wird Ihrem Jahreseinkommen hinzugerechnet und normal versteuert, ohne Aufwertung und ohne Freibetrag. Danach ist es ein Veräußerungsgewinn (Art. 99ter L.I.R.) zum halben globalen Steuersatz.
Maßgeblich sind die Daten der Notarurkunden. Wenige Monate können die Steuer halbieren: Der Rechner zeigt Ihnen, ab wann sich Warten lohnt.
Zur Erinnerung: Eine befristete Maßnahme hatte die Frist auf zwei Jahre verkürzt und ein Viertel des globalen Satzes angewendet, für Verkäufe vom 1. Januar 2024 bis 30. Juni 2025 (bis 30. September 2025, wenn der Vorvertrag spätestens am 30. Juni 2025 registriert war). Sie ist ausgelaufen.
Hauptwohnsitz
Der Gewinn auf Ihren Hauptwohnsitz ist steuerfrei (Art. 102bis L.I.R.), wenn Sie seit Erwerb oder Fertigstellung dort wohnen oder mindestens die fünf Jahre vor dem Verkauf. Die Fünfjahresfrist entfällt bei einem Umzug aus familiären oder beruflichen Gründen.
Eine verlassene Wohnung bleibt steuerfrei, wenn sie spätestens am 31. Dezember des Jahres nach dem Auszug verkauft wird, oder später, wenn Ihnen keine andere Wohnung zur Verfügung steht. Nebengebäude und das übliche Grundstück gehören dazu; ein separates oder sehr großes Grundstück wird gesondert beurteilt.
Geerbte oder geschenkte Immobilie
Bei unentgeltlichem Erwerb zählt nicht der Wert am Todestag: Maßgeblich ist der Preis, den der letzte Käufer bezahlt hat, aufgewertet mit dem Koeffizienten jenes Kaufjahres (Rundschreiben L.I.R. Nr. 99ter/1bis). Suchen Sie die Kaufurkunde Ihrer Eltern heraus.
War die Immobilie der letzte Hauptwohnsitz Ihrer Eltern, kommt ein Freibetrag von 75 000 € zum Zehnjahresfreibetrag hinzu. Er wird für Paare nicht verdoppelt und gilt nur für eine Immobilie. Unter Erben versteuert jeder seinen Anteil mit eigenen Freibeträgen: Nutzen Sie das Feld „Ihr Anteil an der Immobilie“.
Aufwertungskoeffizienten
Welche Tabelle gilt, hängt vom Verkaufsjahr ab. Seit 2026 gilt die Tabelle aus dem Haushaltsgesetz 2026 (Art. 102 Abs. 6 L.I.R.). Für Verkäufe im Jahr 2025 gilt die vorherige Tabelle.
| …0 | …1 | …2 | …3 | …4 | …5 | …6 | …7 | …8 | …9 | |
|---|---|---|---|---|---|---|---|---|---|---|
| 1910 | 206,57* | 93,90 | ||||||||
| 1920 | 50,26 | 51,43 | 55,20 | 46,66 | 41,55 | 39,71 | 33,51 | 26,55 | 25,47 | 23,71 |
| 1930 | 23,29 | 25,97 | 29,91 | 30,07 | 31,25 | 31,83 | 31,66 | 29,99 | 29,15 | 29,24 |
| 1940 | 26,89 | 17,34 | 17,34 | 17,34 | 17,34 | 13,82 | 10,97 | 10,55 | 9,88 | 9,38 |
| 1950 | 9,05 | 8,38 | 8,24 | 8,25 | 8,17 | 8,18 | 8,14 | 7,78 | 7,73 | 7,70 |
| 1960 | 7,68 | 7,63 | 7,56 | 7,35 | 7,13 | 6,90 | 6,72 | 6,56 | 6,36 | 6,22 |
| 1970 | 5,95 | 5,68 | 5,40 | 5,09 | 4,65 | 4,20 | 3,82 | 3,58 | 3,47 | 3,32 |
| 1980 | 3,13 | 2,89 | 2,65 | 2,43 | 2,30 | 2,24 | 2,23 | 2,23 | 2,20 | 2,13 |
| 1990 | 2,05 | 1,99 | 1,93 | 1,86 | 1,82 | 1,79 | 1,76 | 1,74 | 1,72 | 1,70 |
| 2000 | 1,65 | 1,61 | 1,58 | 1,55 | 1,51 | 1,48 | 1,44 | 1,41 | 1,36 | 1,36 |
| 2010 | 1,33 | 1,28 | 1,25 | 1,23 | 1,22 | 1,22 | 1,22 | 1,19 | 1,18 | 1,16 |
| 2020 | 1,15 | 1,12 | 1,06 | 1,02 | 1,00* |
* 1918 und früher · 2024 und später
| …0 | …1 | …2 | …3 | …4 | …5 | …6 | …7 | …8 | …9 | |
|---|---|---|---|---|---|---|---|---|---|---|
| 1910 | 195,42* | 88,84 | ||||||||
| 1920 | 47,55 | 48,66 | 52,22 | 44,14 | 39,31 | 37,56 | 31,70 | 25,12 | 24,09 | 22,43 |
| 1930 | 22,03 | 24,57 | 28,29 | 28,45 | 29,56 | 30,11 | 29,96 | 28,37 | 27,58 | 27,66 |
| 1940 | 25,44 | 16,40 | 16,40 | 16,40 | 16,40 | 13,08 | 10,38 | 9,99 | 9,35 | 8,88 |
| 1950 | 8,56 | 7,92 | 7,79 | 7,81 | 7,73 | 7,74 | 7,70 | 7,36 | 7,31 | 7,28 |
| 1960 | 7,26 | 7,21 | 7,15 | 6,95 | 6,74 | 6,52 | 6,36 | 6,21 | 6,02 | 5,89 |
| 1970 | 5,62 | 5,37 | 5,11 | 4,82 | 4,40 | 3,97 | 3,62 | 3,39 | 3,29 | 3,14 |
| 1980 | 2,96 | 2,74 | 2,50 | 2,30 | 2,18 | 2,12 | 2,11 | 2,11 | 2,08 | 2,01 |
| 1990 | 1,94 | 1,88 | 1,82 | 1,76 | 1,72 | 1,69 | 1,67 | 1,64 | 1,63 | 1,61 |
| 2000 | 1,56 | 1,52 | 1,49 | 1,46 | 1,43 | 1,40 | 1,36 | 1,33 | 1,29 | 1,28 |
| 2010 | 1,26 | 1,22 | 1,18 | 1,16 | 1,16 | 1,15 | 1,15 | 1,13 | 1,11 | 1,09 |
| 2020 | 1,09 | 1,06 | 1,00* |
* 1918 und früher · 2022 und später
Fälle, die der Rechner nicht abdeckt
- Vermietete Immobilie: Die während der Vermietung abgezogenen Abschreibungen mindern den Anschaffungspreis. Fragen Sie Ihre Fiduciaire nach dem Betrag.
- Nichtansässige: Der Verkauf einer Immobilie in Luxemburg wird dort besteuert. Ohne Gleichstellung mit Ansässigen gilt grundsätzlich Klasse 1; das Doppelbesteuerungsabkommen regelt den Rest.
- Gesellschaft, Bauträger, Immobilienhändler: Diese Verkäufe fallen unter gewerblichen Gewinn oder Körperschaftsteuer.
- Mehrere Verkäufe: Ein in den letzten zehn Jahren genutzter Freibetrag verringert den verfügbaren Betrag; tragen Sie ihn in den erweiterten Optionen ein.
Fragen
Ab wann ist mein Verkauf keine Spekulation mehr?
Wenn zwischen Kauf- und Verkaufsurkunde mehr als fünf Jahre liegen. In der Praxis: Unterschreiben Sie die Verkaufsurkunde nach dem fünften Jahrestag Ihrer Kaufurkunde.
Reicht der Vorvertrag, um das Datum festzulegen?
Für die 5-Jahres-Regel zählt der Zeitpunkt der Veräußerung, in der Regel die Notarurkunde. Lassen Sie die Daten im Zweifel von Ihrem Notar prüfen.
Wie berechnet man den Immobiliengewinn in Luxemburg?
Verkaufspreis minus Verkaufskosten, minus Anschaffungspreis (Kauf, Nebenkosten, Arbeiten). Bei mehr als fünf Jahren Haltedauer wird der Anschaffungspreis mit dem Koeffizienten des Kaufjahres multipliziert, dann wird der Freibetrag von 50 000 € (100 000 € für Paare) abgezogen. Auf den Rest gilt der halbe globale Steuersatz.
Wie lang ist die Spekulationsfrist für Immobilien 2026?
Fünf Jahre zwischen dem Datum der Kaufurkunde und dem der Verkaufsurkunde. Die zweijährige Frist war eine befristete Maßnahme für Verkäufe bis 30. Juni 2025 (30. September 2025 mit vor dem 30. Juni 2025 registriertem Vorvertrag).
Was ist der halbe globale Steuersatz?
Man berechnet den durchschnittlichen Steuersatz auf Ihr gesamtes Jahreseinkommen einschließlich Gewinn und wendet die Hälfte davon auf den Gewinn an. Der Höchstsatz beträgt also 21 %, zuzüglich Beitrag zum Beschäftigungsfonds (7 % oder 9 % der Steuer).
Welche Aufwertungskoeffizienten gelten 2026?
Die aus dem Haushaltsgesetz 2026, die die bisherige Tabelle ab dem Steuerjahr 2026 ersetzen. Beispiele: 2,05 für 1990, 1,65 für 2000, 1,33 für 2010, 1,06 für 2022, 1,00 ab 2024.
Ist die Maklerprovision abzugsfähig?
Ja. Kosten, die direkt mit dem Verkauf zusammenhängen und vom Verkäufer getragen werden, wie die Maklerprovision, mindern den Verkaufspreis.
Muss man beim Verkauf des Hauptwohnsitzes Steuern zahlen?
Nein, wenn die Bedingungen von Art. 102bis L.I.R. erfüllt sind: Bewohnung seit dem Kauf oder in den fünf Jahren vor dem Verkauf, oder Auszug aus familiären oder beruflichen Gründen. Der Verkauf muss trotzdem in der Steuererklärung stehen.
Wie wird eine geerbte Immobilie besteuert?
Grundlage ist nicht der Wert beim Tod, sondern der Preis des letzten Käufers (etwa Ihrer Eltern), aufgewertet mit dem Koeffizienten jenes Jahres. War es ihr letzter Hauptwohnsitz, gilt ein zusätzlicher Freibetrag von 75 000 €.
Wann wird die Steuer bezahlt?
Der Gewinn wird in der Steuererklärung für das Verkaufsjahr angegeben. Die Steuer wird mit dem Steuerbescheid fällig, teilweise als vierteljährliche Vorauszahlungen, die die Verwaltung festsetzt.
Weiterführend
Ratgeber
 Marc KreitzGründer der Agentur iMMOSOLUTIONS in Howald seit 2006. Marc Kreitz entwickelt Werkzeuge, die den Luxemburger Immobilienmarkt verständlich machen: Bewertung, Notarkosten, Immobiliengewinn.marckreitz.lu