La règle des 5 ans : vendre avant ou après ?
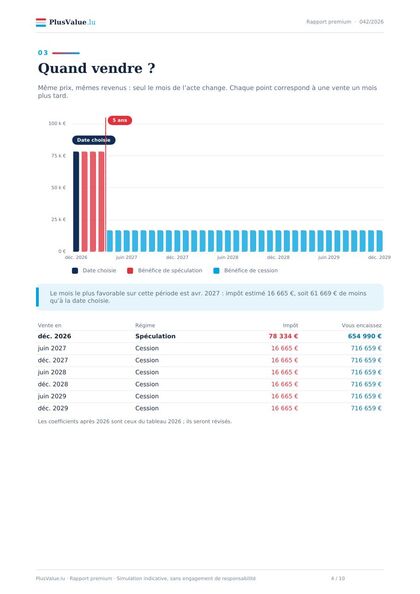
Quelques mois peuvent diviser votre impôt. Le simulateur vous indique la date exacte à partir de laquelle votre vente devient un bénéfice de cession, et combien vous économisez en attendant.
À jour : coefficients de la loi budgétaire 2026 et barème 2026.
Calculer mon impôtExclusif sur PlusValue.lu
Ne vendez pas un mois trop tôt. On vous prévient.
Vendre juste avant les 5 ans peut coûter des dizaines de milliers d’euros d’impôt. Le simulateur calcule le mois exact à partir duquel votre vente devient un bénéfice de cession, et, si vous le souhaitez, vous envoie un e-mail 30 jours avant, avec l’économie chiffrée.
- 1Simulez votre venteUne minute, sans inscription.
- 2Nous calculons votre dateLe premier mois avec demi-taux et abattement.
- 3Vous cochez « Me prévenir »Et recevez un e-mail 30 jours avant, avec l’impôt avant et après.
Gratuit · uniquement avec votre accord · désinscription en un clic
Nouveau · Rapport premium
Tout votre dossier de vente, prêt pour la déclaration
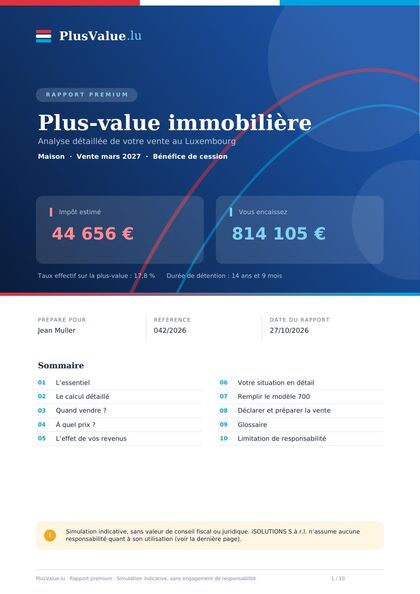
Après votre simulation gratuite, commandez un rapport PDF détaillé d’une dizaine de pages, établi automatiquement à partir de vos données.
- Le calcul détaillé, article par article
- Le modèle 700 rempli ligne par ligne, avec les cases du modèle 100
- Quand vendre : l’impôt mois par mois sur 3 ans
- L’impôt selon le prix de vente et selon vos revenus
- Votre situation (héritage, résidence, non-résident…) et la liste des documents
Le rapport est proposé à la fin de la simulation. Simulation indicative, sans conseil fiscal ou juridique.

Pourquoi cinq ans changent tout
Jusqu’à cinq ans entre l’acte d’achat et l’acte de vente, le gain est un bénéfice de spéculation (art. 99bis L.I.R.) : il s’ajoute à vos revenus de l’année et il est imposé au barème normal, jusqu’à 42 % plus la contribution au fonds pour l’emploi, sans réévaluation du prix d’achat et sans abattement.
Au-delà, c’est un bénéfice de cession (art. 99ter L.I.R.) : prix d’achat réévalué avec le coefficient de son année, abattement de 50 000 € (100 000 € pour un couple) et demi-taux global, au plus 21 %.
Exemple : appartement acheté 450 000 € plus 30 000 € de frais, vendu 650 000 €, revenu imposable de 80 000 €. Vendu juste avant les cinq ans, l’impôt dépasse 60 000 € ; juste après, il tombe à environ 6 000 €.
Ce sont les dates des actes notariés qui comptent. La mesure temporaire de deux ans (ventes jusqu’au 30 juin 2025, ou 30 septembre 2025 avec compromis enregistré à temps) est terminée.
Vendre avec iMMOSOLUTIONS
Votre résultat est prêt. Pour la vente elle-même, l’agence derrière PlusValue.lu combine l’expérience du terrain et des outils numériques que les agences classiques n’ont pas.
- 1 000+
- transactions réalisées
- 2006
- à Howald, agence agréée
- 1re
- agence du Luxembourg avec sa propre app iPhone et Android
Une visibilité maximale
athome.lu, immotop.lu, wortimmo.lu, le Luxemburger Wort, des campagnes Facebook et Instagram, et une annonce en 5 langues.
L’IA au service du prix
Analyse du marché et suivi en direct des biens concurrents, pour fixer le bon prix et l’ajuster au bon moment.
Votre espace vendeur
Vues, visites, offres et contre-offres en temps réel, documents et messagerie, accessibles 24 h/24 depuis l’app.
100 % digital, jusqu’à l’acte
Mandat, offre et compromis signés en ligne avec une signature électronique conforme eIDAS.
Comprendre le calcul
Au Luxembourg, la vente d’un bien privé est imposée selon la durée pendant laquelle vous l’avez détenu. Le simulateur suit les mêmes étapes que la déclaration (modèle 100, annexe et modèle 700).
Prix d’acquisition
Prix d’achat, frais d’acquisition (droits d’enregistrement, notaire) et travaux d’investissement. Pour un bien hérité ou donné : prix payé lors du dernier achat à titre onéreux.
Réévaluation
Si vous vendez plus de 5 ans après l’achat, chaque dépense est multipliée par le coefficient de son année. Le coefficient corrige l’inflation : plus l’achat est ancien, plus la plus-value imposable baisse.
Plus-value
Prix de vente, moins les frais de vente à votre charge (commission d’agence notamment), moins le prix d’acquisition réévalué. Une moins-value n’est pas déductible de vos autres revenus.
Abattements
Pour un bénéfice de cession : 50 000 € par personne, 100 000 € pour un couple imposé collectivement, sur dix ans. Plus 75 000 € pour la dernière résidence de vos parents reçue en ligne directe.
Impôt
Bénéfice de cession : demi-taux global, c’est-à-dire la moitié du taux moyen d’impôt sur votre revenu total, vente comprise (au plus 21 % + contribution au fonds pour l’emploi). Bénéfice de spéculation : barème progressif, jusqu’à 42 % + contribution.
Spéculation ou cession : la règle des 5 ans
Si l’intervalle entre l’achat et la vente ne dépasse pas cinq ans, le gain est un bénéfice de spéculation (art. 99bis L.I.R.) : il s’ajoute à vos revenus de l’année et il est imposé au barème normal, sans réévaluation et sans abattement. Au-delà, c’est un bénéfice de cession (art. 99ter L.I.R.) imposé au demi-taux global.
Les dates retenues sont celles des actes notariés. Quelques mois peuvent donc diviser l’impôt par deux : le simulateur vous indique la date à partir de laquelle attendre devient intéressant.
Pour mémoire, une mesure temporaire avait ramené le délai à deux ans et appliqué le quart du taux global aux ventes réalisées entre le 1er janvier 2024 et le 30 juin 2025 (jusqu’au 30 septembre 2025 si le compromis avait été enregistré au plus tard le 30 juin 2025). Elle est terminée.
Résidence principale
La plus-value sur votre résidence principale est exonérée (art. 102bis L.I.R.) si vous l’occupez depuis son acquisition ou son achèvement, ou pendant au moins les cinq années précédant la vente. Le délai de cinq ans ne s’applique pas si vous déménagez pour des raisons familiales ou professionnelles.
Un logement quitté reste exonéré s’il est vendu au plus tard le 31 décembre de l’année suivant le déménagement, ou plus tard si vous n’avez pas d’autre habitation disponible. Les dépendances et le terrain normal autour de la maison suivent le même régime ; un terrain séparé ou très grand s’analyse à part.
Bien hérité ou reçu en donation
Pour un bien reçu gratuitement, l’administration ne retient pas la valeur au jour du décès : elle reprend le prix payé par le dernier propriétaire qui l’a acheté, réévalué avec le coefficient de l’année de cet achat (circulaire L.I.R. n° 99ter/1bis). Retrouvez l’acte d’achat de vos parents.
Si le bien était la dernière résidence principale de vos parents, un abattement de 75 000 € s’ajoute à l’abattement décennal. Il n’est pas doublé pour un couple et ne vaut que pour un seul bien. Entre héritiers, chacun déclare sa part avec ses propres abattements : utilisez le champ « Votre part du bien ».
Coefficients de réévaluation
Le tableau applicable dépend de l’année de vente. Depuis 2026, c’est le tableau de la loi budgétaire 2026 (art. 102, al. 6 L.I.R.). Pour une vente réalisée en 2025, c’est le tableau précédent.
| …0 | …1 | …2 | …3 | …4 | …5 | …6 | …7 | …8 | …9 | |
|---|---|---|---|---|---|---|---|---|---|---|
| 1910 | 206,57* | 93,90 | ||||||||
| 1920 | 50,26 | 51,43 | 55,20 | 46,66 | 41,55 | 39,71 | 33,51 | 26,55 | 25,47 | 23,71 |
| 1930 | 23,29 | 25,97 | 29,91 | 30,07 | 31,25 | 31,83 | 31,66 | 29,99 | 29,15 | 29,24 |
| 1940 | 26,89 | 17,34 | 17,34 | 17,34 | 17,34 | 13,82 | 10,97 | 10,55 | 9,88 | 9,38 |
| 1950 | 9,05 | 8,38 | 8,24 | 8,25 | 8,17 | 8,18 | 8,14 | 7,78 | 7,73 | 7,70 |
| 1960 | 7,68 | 7,63 | 7,56 | 7,35 | 7,13 | 6,90 | 6,72 | 6,56 | 6,36 | 6,22 |
| 1970 | 5,95 | 5,68 | 5,40 | 5,09 | 4,65 | 4,20 | 3,82 | 3,58 | 3,47 | 3,32 |
| 1980 | 3,13 | 2,89 | 2,65 | 2,43 | 2,30 | 2,24 | 2,23 | 2,23 | 2,20 | 2,13 |
| 1990 | 2,05 | 1,99 | 1,93 | 1,86 | 1,82 | 1,79 | 1,76 | 1,74 | 1,72 | 1,70 |
| 2000 | 1,65 | 1,61 | 1,58 | 1,55 | 1,51 | 1,48 | 1,44 | 1,41 | 1,36 | 1,36 |
| 2010 | 1,33 | 1,28 | 1,25 | 1,23 | 1,22 | 1,22 | 1,22 | 1,19 | 1,18 | 1,16 |
| 2020 | 1,15 | 1,12 | 1,06 | 1,02 | 1,00* |
* 1918 et avant · 2024 et après
| …0 | …1 | …2 | …3 | …4 | …5 | …6 | …7 | …8 | …9 | |
|---|---|---|---|---|---|---|---|---|---|---|
| 1910 | 195,42* | 88,84 | ||||||||
| 1920 | 47,55 | 48,66 | 52,22 | 44,14 | 39,31 | 37,56 | 31,70 | 25,12 | 24,09 | 22,43 |
| 1930 | 22,03 | 24,57 | 28,29 | 28,45 | 29,56 | 30,11 | 29,96 | 28,37 | 27,58 | 27,66 |
| 1940 | 25,44 | 16,40 | 16,40 | 16,40 | 16,40 | 13,08 | 10,38 | 9,99 | 9,35 | 8,88 |
| 1950 | 8,56 | 7,92 | 7,79 | 7,81 | 7,73 | 7,74 | 7,70 | 7,36 | 7,31 | 7,28 |
| 1960 | 7,26 | 7,21 | 7,15 | 6,95 | 6,74 | 6,52 | 6,36 | 6,21 | 6,02 | 5,89 |
| 1970 | 5,62 | 5,37 | 5,11 | 4,82 | 4,40 | 3,97 | 3,62 | 3,39 | 3,29 | 3,14 |
| 1980 | 2,96 | 2,74 | 2,50 | 2,30 | 2,18 | 2,12 | 2,11 | 2,11 | 2,08 | 2,01 |
| 1990 | 1,94 | 1,88 | 1,82 | 1,76 | 1,72 | 1,69 | 1,67 | 1,64 | 1,63 | 1,61 |
| 2000 | 1,56 | 1,52 | 1,49 | 1,46 | 1,43 | 1,40 | 1,36 | 1,33 | 1,29 | 1,28 |
| 2010 | 1,26 | 1,22 | 1,18 | 1,16 | 1,16 | 1,15 | 1,15 | 1,13 | 1,11 | 1,09 |
| 2020 | 1,09 | 1,06 | 1,00* |
* 1918 et avant · 2022 et après
Cas que le simulateur ne couvre pas
- Bien loué : les amortissements déduits pendant la location réduisent le prix d’acquisition. Demandez le montant à votre fiduciaire.
- Non-résidents : la vente d’un immeuble situé au Luxembourg y est imposable. Sans assimilation au résident, la classe 1 s’applique en principe ; la convention fiscale avec votre pays règle le reste.
- Société, promoteur, marchand de biens : les ventes relèvent du bénéfice commercial ou de l’impôt des sociétés.
- Ventes multiples : un abattement déjà utilisé sur une vente des dix dernières années réduit celui disponible ; indiquez-le dans les options avancées.
Questions
À partir de quand ma vente n’est-elle plus une spéculation ?
Lorsque plus de cinq ans séparent la date de l’acte d’achat de celle de l’acte de vente. En pratique : signez l’acte de vente après le cinquième anniversaire de votre acte d’achat.
Le compromis suffit-il à fixer la date ?
Pour la règle des cinq ans, c’est la date de réalisation de la vente qui compte, en général l’acte notarié. En cas de doute, faites vérifier les dates par votre notaire.
Comment calculer la plus-value immobilière au Luxembourg ?
Prix de vente moins frais de vente, moins le prix d’acquisition (achat, frais et travaux). Si vous avez détenu le bien plus de cinq ans, ce prix d’acquisition est multiplié par le coefficient de réévaluation de l’année d’achat, puis vous déduisez l’abattement de 50 000 € (100 000 € pour un couple). L’impôt est calculé au demi-taux global sur le solde.
Quel est le délai de spéculation pour un immeuble en 2026 ?
Cinq ans entre la date de l’acte d’achat et celle de l’acte de vente. Le délai de deux ans était une mesure temporaire valable pour les ventes jusqu’au 30 juin 2025 (30 septembre 2025 avec compromis enregistré avant le 30 juin 2025).
Qu’est-ce que le demi-taux global ?
On calcule le taux moyen d’impôt sur l’ensemble de vos revenus de l’année, plus-value incluse, puis on applique la moitié de ce taux à la plus-value. Le taux maximal est donc de 21 %, auquel s’ajoute la contribution au fonds pour l’emploi (7 % ou 9 % de l’impôt).
Quels coefficients de réévaluation s’appliquent en 2026 ?
Ceux de la loi budgétaire 2026, qui remplacent le tableau précédent à partir de l’année d’imposition 2026. Exemples : 2,05 pour 1990, 1,65 pour 2000, 1,33 pour 2010, 1,06 pour 2022, 1,00 à partir de 2024.
La commission d’agence est-elle déductible ?
Oui. Les frais directement liés à la vente et supportés par le vendeur, comme la commission d’agence, viennent en déduction du prix de vente.
Faut-il payer un impôt sur la vente de sa résidence principale ?
Non, si les conditions de l’article 102bis L.I.R. sont remplies : occupation depuis l’achat ou pendant les cinq années précédant la vente, ou départ pour raisons familiales ou professionnelles. La vente doit quand même figurer dans la déclaration.
Comment est imposé un bien hérité ?
La base n’est pas la valeur au décès mais le prix payé par le dernier acheteur (vos parents, par exemple), réévalué avec le coefficient de cette année-là. Si c’était leur dernière résidence principale, un abattement supplémentaire de 75 000 € s’applique.
Quand l’impôt est-il payé ?
La plus-value est déclarée dans la déclaration d’impôt de l’année de la vente. L’impôt est réclamé avec le bulletin d’imposition, parfois sous forme d’avances trimestrielles fixées par l’administration.
Pour aller plus loin
Guides
- Bien hérité ou reçu en donation
- La règle des 5 ans
- Résidence principale
- Non-résidents
- Simulateur général
 Marc KreitzFondateur de l’agence iMMOSOLUTIONS à Howald depuis 2006, Marc Kreitz développe des outils pour comprendre le marché immobilier luxembourgeois : estimation, frais de notaire, plus-value.marckreitz.lu